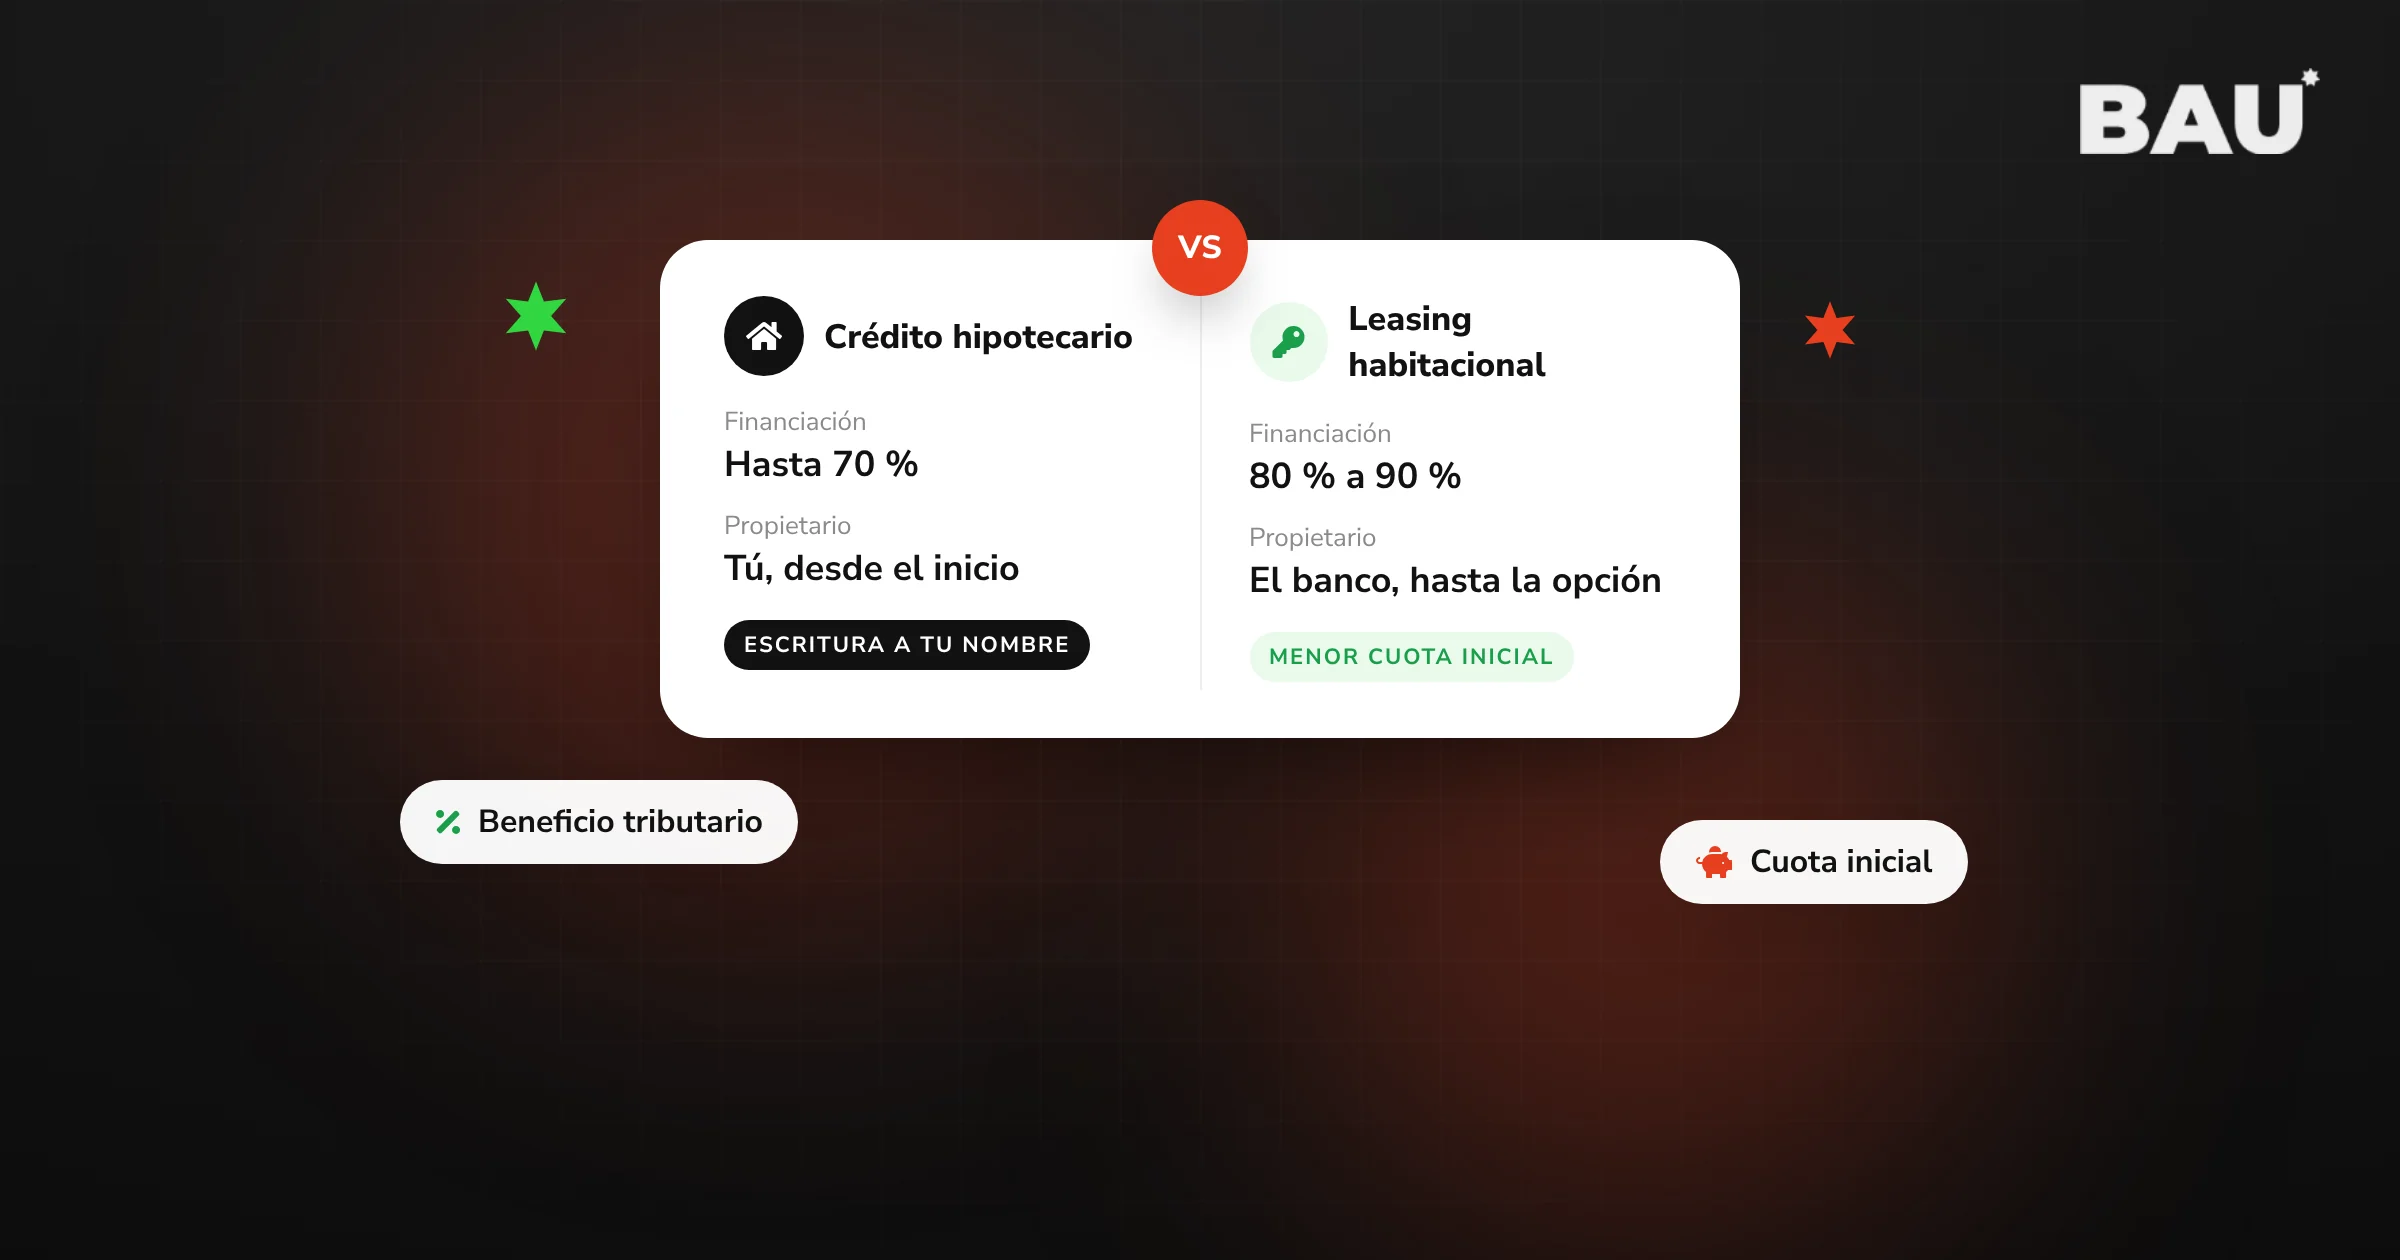
Casi nadie compra vivienda de contado. Por eso, después de encontrar el apartamento o la casa, la siguiente gran decisión es cómo financiarlo. En Colombia hay dos caminos principales: el crédito hipotecario y el leasing habitacional. Los dos sirven para lo mismo, pero funcionan distinto, y elegir mal puede costarte liquidez, impuestos o años de cuotas.
Aquí te explicamos en qué se diferencian, cuánto financia cada uno y en qué casos conviene uno u otro.
¿Qué es un crédito hipotecario?
Es un préstamo de largo plazo que te hace un banco para comprar vivienda. Tú compras el inmueble y lo escrituras a tu nombre desde el primer día, pero queda hipotecado a favor del banco como garantía hasta que termines de pagar.
En vivienda que no es de interés social (No VIS), los bancos financian normalmente hasta el 70 % del valor del inmueble, así que debes tener ahorrado cerca del 30 % como cuota inicial. En vivienda de interés social (VIS) el porcentaje puede llegar al 80 %.
¿Qué es el leasing habitacional?
Es un contrato de arrendamiento financiero. El banco compra el inmueble que tú eliges y te lo entrega para que lo habites. Tú pagas un canon mensual durante el plazo pactado y, al final, ejerces una opción de compra para quedarte con la vivienda.
Mientras dura el contrato, el dueño legal es el banco. Esa es la diferencia de fondo, y de ahí salen casi todas las demás.
Diferencias principales
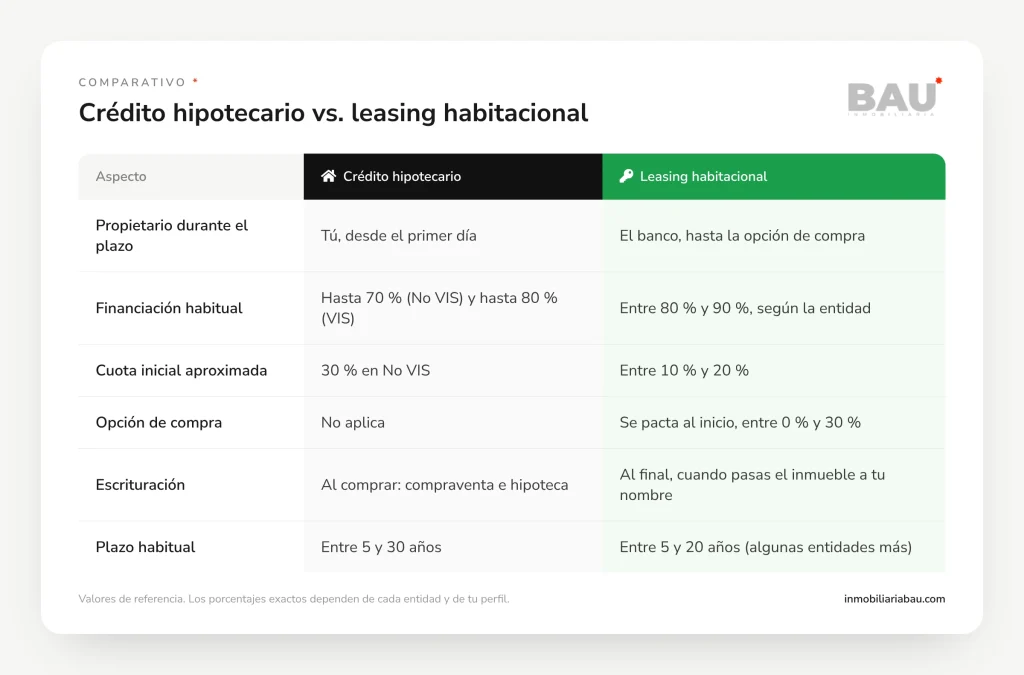
Los porcentajes exactos dependen de cada entidad y de tu perfil. Úsalos como referencia y confirma siempre con el banco.
La cuota inicial: la diferencia que más pesa
Para muchas familias en Bogotá, el obstáculo no es la cuota mensual sino el ahorro inicial. Con las cifras más recientes, del primer trimestre de 2026, el precio promedio de un apartamento en venta en la ciudad rondó los $802 millones, según Ciencuadras. Con crédito hipotecario, el 30 % de ese valor son unos $240 millones de cuota inicial. Con un leasing que financie el 85 %, ese ahorro baja a cerca de $120 millones.
Esa diferencia explica por qué el leasing es la puerta de entrada para muchos compradores: les permite comprar antes, sin esperar años ahorrando, mientras conservan parte de su liquidez para mudanza, arreglos o imprevistos.
Beneficios tributarios
Los dos productos permiten deducir los intereses de vivienda en la declaración de renta, según el artículo 119 del Estatuto Tributario. En el caso del leasing, el artículo 127-1 trata los cánones de leasing habitacional como si fueran un crédito, así que la parte de intereses también se deduce. El límite es de 100 UVT mensuales: unos $5,2 millones al mes con la UVT de 2026. Para 2027 la DIAN fija un nuevo valor de la UVT, así que el tope en pesos sube un poco cada año.
Este beneficio se suma al de las cuentas AFC y otras rentas exentas, que tienen sus propios topes. Para saber cuánto te ahorras en tu caso, habla con tu contador antes de firmar.
Gastos que asumes en cada caso
Gastos que asumes en cada caso
En el crédito hipotecario pagas al inicio los gastos de escrituración de la compraventa y de la hipoteca: notaría, registro y beneficencia. En el leasing esos costos son menores al comienzo, pero al final pagas la escrituración para pasar el inmueble a tu nombre.
En los dos casos tú pagas el impuesto predial, la administración y los seguros mientras vives en el inmueble. También en los dos casos el banco va a pedir un avalúo comercial y un estudio de títulos. Si quieres saber cuánto cuesta el avalúo, lo explicamos en esta guía.
¿Cuándo conviene el crédito hipotecario?
- Ya tienes ahorrado alrededor del 30 % del valor del inmueble.
- Quieres que la vivienda esté a tu nombre desde el inicio, por ejemplo para heredarla, venderla o usarla como garantía en el futuro.
- Piensas quedarte muchos años y prefieres no pagar al final una opción de compra.
- Encontraste una tasa de interés claramente mejor en crédito que en leasing.
¿Cuándo conviene el leasing habitacional?
- Tienes buenos ingresos para la cuota mensual, pero poco ahorro para la cuota inicial.
- Quieres conservar liquidez para otras metas o emergencias.
- Compras como inversión y te interesa el tratamiento tributario de los cánones.
- Prefieres pactar desde el inicio una opción de compra baja para que el canon sea más alto, o al revés, según tu flujo de caja.
Errores frecuentes al elegir
- Comparar solo la tasa. Revisa también la opción de compra, los seguros, los gastos de escrituración y si la cuota es fija o variable, en pesos o en UVR.
- No pedir la tabla de amortización completa. Ahí ves cuánto pagas en intereses durante todo el plazo.
- Escoger el inmueble después. El banco aprueba el monto, pero también evalúa el inmueble. Conviene tener la vivienda identificada y su documentación en orden.
- Hacer el trámite solo. Comparar varias entidades toma tiempo, y cada estudio de crédito queda registrado en tu historial.
Te ayudamos a elegir y a tramitarlo
En BAU* Inmobiliaria trabajamos con múltiples aliados entre bancos y brokers de crédito hipotecario para encontrar la opción que mejor se ajusta a tu perfil, ya sea crédito o leasing. Te acompañamos desde la solicitud hasta el desembolso, buscando las tasas más competitivas del mercado.
Solicita tu asesoría de crédito hipotecario o, si todavía estás buscando vivienda, explora los inmuebles disponibles.
Preguntas frecuentes
¿El leasing habitacional es más caro que el crédito hipotecario? No necesariamente. Las tasas suelen ser similares; lo que cambia es la estructura de pagos y la opción de compra. Compara el costo total en la tabla de amortización de cada uno.
¿Puedo usar el leasing para vivienda usada? Sí. El leasing habitacional aplica para vivienda nueva, usada y, en algunas entidades, sobre planos.
¿Qué pasa si quiero vender la vivienda antes de terminar el leasing? Puedes ejercer la opción de compra anticipada o ceder el contrato a otra persona, con autorización y estudio de crédito del banco.
¿Cuánto me prestan para comprar vivienda? Depende de tus ingresos, tu historial crediticio y el valor del inmueble. Como referencia, la cuota no suele superar el 30 % de tus ingresos familiares en vivienda VIS y algunas entidades aplican límites similares en No VIS.
¿BAU* Inmobiliaria cobra por la asesoría de crédito? No. La asesoría y el acompañamiento hasta el desembolso no tienen costo para ti.